O que é um fundo imobiliário?
Um fundo de investimento imobiliário, conhecido como FII, reúne recursos de investidores para aplicar em imóveis ou em ativos financeiros relacionados ao setor imobiliário. A estratégia e os limites de atuação estão definidos no regulamento.
Ao comprar cotas, você participa dos resultados e dos riscos dessa carteira. Isso não significa ser proprietário direto de uma sala, apartamento ou parte específica de um prédio. Você é cotista do fundo.
Essa estrutura permite acessar o mercado imobiliário sem comprar um imóvel inteiro. Ainda assim, a gestão profissional não garante lucro nem impede perdas.
Tijolo, papel e fundos de fundos: qual é a diferença?
Esses nomes são usados no mercado para ajudar a identificar o que existe dentro da carteira.
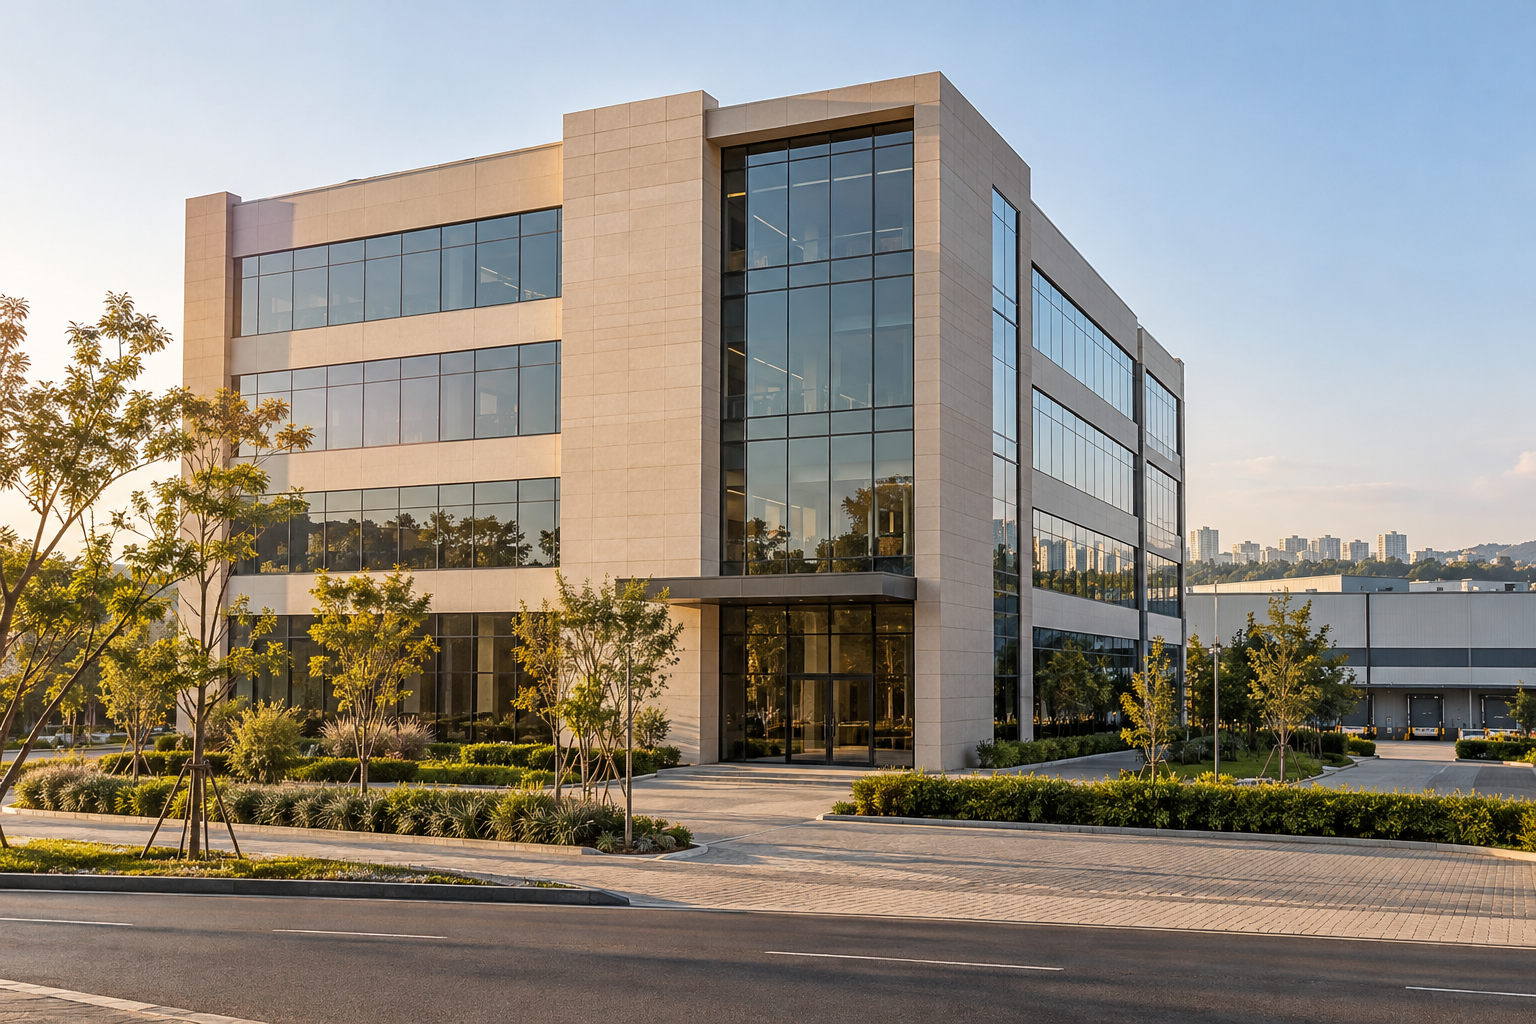
Fundos de tijolo investem principalmente em imóveis físicos, como galpões logísticos, escritórios e shopping centers. Nos fundos voltados à locação, os aluguéis são uma fonte importante de receita. Localização, conservação, ocupação e qualidade dos contratos merecem atenção.
Fundos de papel investem principalmente em títulos ligados ao crédito imobiliário, como os Certificados de Recebíveis Imobiliários, conhecidos como CRIs. O resultado depende das condições desses títulos e da capacidade de pagamento dos devedores.
Fundos de fundos investem em cotas de outros fundos imobiliários. Para avaliá-los, é necessário entender tanto a seleção feita pelo gestor quanto os riscos dos fundos que compõem a carteira.
Também existem estratégias que combinam diferentes ativos. O nome do fundo é apenas o começo: consulte os documentos para entender onde o dinheiro está aplicado.
Receber rendimentos não significa ter retorno garantido
Muitos FIIs distribuem rendimentos mensalmente, mas o valor pode mudar. Imóveis desocupados, atrasos nos pagamentos, despesas extraordinárias e dificuldades na carteira de crédito podem afetar os resultados.
Além disso, um rendimento elevado em determinado mês pode incluir receitas que não se repetirão, como ganhos com a venda de um imóvel. Antes de projetar uma renda futura, procure entender a origem da distribuição.
O resultado do investimento também inclui a variação do preço das cotas.
Por exemplo: imagine a compra de dez cotas por R$ 100 cada, totalizando R$ 1.000. Durante o período, você recebe R$ 80 em rendimentos. Se depois vender as dez cotas por R$ 90 cada, receberá R$ 900 pela venda. Somando os rendimentos, serão R$ 980: uma perda de R$ 20, antes de custos e eventuais impostos.
O exemplo é ilustrativo. Ele mostra por que olhar apenas para o dinheiro recebido mensalmente pode esconder uma perda no resultado total.
Quais riscos precisam entrar na análise?
Nos fundos com imóveis, a vacância representa espaços que estão desocupados. Isso pode reduzir a receita, enquanto parte das despesas continua existindo. A concentração em um único imóvel, região ou inquilino também merece atenção.
Nos fundos de crédito imobiliário, avalie o risco de inadimplência: o devedor pode atrasar ou deixar de pagar. A existência de garantias não significa recuperação imediata ou integral do dinheiro.
Há ainda o risco de mercado. Mudanças nos juros, nas expectativas econômicas e na procura dos investidores podem alterar o preço das cotas.
Diversificar pode reduzir a concentração, mas não elimina esses riscos. Comprar vários fundos com exposição muito parecida pode oferecer menos diversificação do que parece.
As cotas de fundos imobiliários não contam com a garantia do Fundo Garantidor de Créditos, o FGC.
Vender cotas é diferente de pedir resgate
Os FIIs são fundos fechados. Nos fundos negociados em bolsa, a saída normalmente acontece pela venda das cotas para outro investidor.
Essa venda depende de compradores e do preço disponível no mercado. Pode ser necessário aceitar um valor menor para conseguir vender, especialmente em fundos com pouca negociação.
Também existe um prazo entre a negociação e a disponibilização dos recursos. Confira as regras de liquidação e da instituição utilizada.
Por isso, a possibilidade de negociar cotas na bolsa não deve ser confundida com dinheiro disponível imediatamente ou com preservação do valor aplicado.
O que consultar antes de escolher?
Comece pelo regulamento, pelos relatórios gerenciais, pelos informes periódicos e pelos fatos relevantes. Procure responder:
- Em quais imóveis, títulos ou fundos a carteira investe?
- Existe concentração em poucos ativos, inquilinos ou devedores?
- De onde vêm os rendimentos distribuídos?
- Quais são as despesas, taxas e compromissos financeiros do fundo?
- Como a gestão explica dificuldades e mudanças na estratégia?
- Há negociação suficiente para o tamanho do investimento que você considera?
Compare fundos com estratégias semelhantes e observe diferentes períodos. Um ranking recente ou uma distribuição elevada, isoladamente, não explica a qualidade do investimento.
Preço baixo e rendimento alto exigem contexto
Uma cota que custa poucos reais não é necessariamente mais barata em termos de avaliação. O preço precisa ser analisado junto com os ativos, as receitas, as despesas e os riscos do fundo.
Da mesma forma, uma taxa de distribuição elevada em relação ao preço da cota pode refletir receitas temporárias ou uma queda no preço de mercado. Não significa, por si só, uma oportunidade.
Evite escolher apenas pelo valor da última distribuição ou pela promessa de “viver de renda”.
Custos, impostos e acompanhamento
Confira as taxas previstas nos documentos do fundo e os custos de negociação. Eles afetam o resultado do investimento.
A tributação pode ter tratamentos diferentes para rendimentos distribuídos e ganhos na venda de cotas. Não presuma que toda operação seja isenta: consulte as regras vigentes da Receita Federal e mantenha os comprovantes necessários.
Depois de investir, continue acompanhando os documentos e as mudanças da carteira. Um fundo pode alterar sua exposição e enfrentar situações diferentes das existentes na compra.
Antes de começar, organize suas finanças e considere seus objetivos, prazos e capacidade de suportar perdas. Este conteúdo é educativo e não indica um fundo específico nem substitui uma avaliação individual.
Fontes para aprofundar
Fundos de Investimentos Imobiliários — Portal do Investidor/CVM
O que você ganha por ser cotista? — Portal do Investidor/CVM
Principais riscos dos fundos imobiliários — Portal do Investidor/CVM
Fundos de Investimento Imobiliário: funcionamento e negociação — B3